En una jornada decisiva para el sistema financiero y la administración pública del país, el Pleno del Senado de la República aprobó la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos. Impulsada de origen por la presidenta Claudia Sheinbaum y avalada con 72 votos a favor y 34 en contra, la legislación sienta las bases normativas para la sustitución gradual del dinero en efectivo y el impulso decisivo de los medios electrónicos de pago en México.
El pilar de la reforma: Transición hacia lo digital
El dictamen dictamina que las dependencias públicas de los tres órdenes de gobierno (federal, estatal y municipal) estarán obligadas a aceptar cobros digitales en trámites, contribuciones y servicios. Asimismo, la Secretaría de Hacienda y Crédito Público (SHCP) tendrá la facultad regulatoria de determinar sectores estratégicos o actividades específicas donde el pago digital sea la única vía permitida.
Entre los medios de pago reconocidos oficialmente se encuentran:
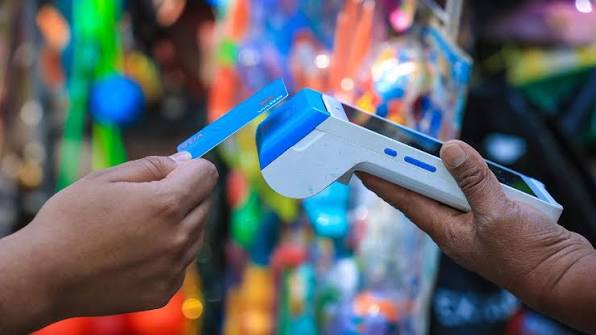
-Códigos QR y tecnología NFC (pago por aproximación).
-Transferencias electrónicas (SPEI, CoDi, DiMo).
-Tarjetas de crédito, débito y medios de cobro digitales.
-Identificación oficial mediante CURP Digital y el Expediente Digital Ciudadano para la apertura remota de productos financieros de manera ágil.
"No se trata solamente de modernizar la manera de pagar, sino de reducir las barreras de acceso a la economía formal para las personas y los pequeños negocios", señalaron legisladores de la bancada oficialista durante la discusión del dictamen.
Plazos y mecanismos de excepción
Para garantizar la viabilidad del modelo en zonas con vulnerabilidades operativas o de red, la ley establece parámetros claros de transición:
1. Definición de sectores (15 días hábiles): A partir de la entrada en vigor del decreto, la SHCP contará con 15 días hábiles para publicar los primeros sectores y actividades sujetos a la obligatoriedad digital.
2. Reglas sectoriales (15 días adicionales): Las autoridades correspondientes tendrán otros 15 días hábiles para emitir los calendarios y lineamientos de adaptación gradual.
3. Cláusula de contingencia: El efectivo y las herramientas tradicionales no desaparecerán por completo. Se autoriza expresamente el uso de billetes, monedas o cheques en casos de contingencias técnicas, caídas del servicio o zonas con nula conectividad, impidiendo que estas excepciones se usen como evasión recurrente de la norma.
Posturas encontradas: Inclusión financiera vs. costos para las PyMEs
El debate legislativo puso de manifiesto las marcadas posturas entre el bloque oficialista y las bancadas de oposición.
Por un lado, los promoventes destacaron que la medida no genera impuestos nuevos ni mayores atribuciones de fiscalización, sino que busca modernizar el mercado comercial e integrar al pequeño comercio a facilidades crediticias formales.
Por otro lado, legisladores del PAN y partidos opositores cuestionaron la obligatoriedad en sectores privados, advirtiendo que los microempresarios y comercios populares se enfrentarán al costo de rentar terminales, contratar paquetes de internet y pagar comisiones bancarias por cada transacción realizada.
Lo que sigue
Tras concluir el proceso en el Congreso, el decreto se ha remitido al Ejecutivo Federal para su firma y publicación en el Diario Oficial de la Federación (DOF). Con ello, México da un paso formal hacia una economía con menor dependencia del papel moneda y una mayor infraestructura transaccional digital.
Esto ya existe en otros países
Varios países han implementado leyes y políticas para reducir o erradicar casi por completo el dinero en efectivo. La estrategia impulsada en México adopta elementos que ya han sido probados en distintas regiones del mundo, adaptados a la realidad de la economía mexicana.
Los países más avanzados en la transición hacia economías con baja dependencia del papel moneda son los siguientes:
El modelo nórdico: Marco legal y libertad de cobro (Suecia y Noruega)
Suecia: Es considerada la economía más cercana al "efectivo cero". A diferencia de países donde el efectivo es de aceptación obligatoria por ley, en Suecia una reforma legal permitió a los comercios minoristas y restaurantes **negarse legalmente a aceptar efectivo**. Más del 95% de las compras al por menor se realizan por medios electrónicos y gran parte de las sucursales bancarias ya no manejan billetes ni monedas físicamente.
Noruega: Menos del 3% a 5% de las transacciones en puntos de venta se realizan con dinero en efectivo. Al igual que la propuesta de la Ley de Economía Digital en México, el gobierno noruego automatizó el cobro de trámites públicos y transporte exclusivamente por vía digital.
El modelo de código QR masivo: China e India
China: Logró eliminar el uso del efectivo en las zonas urbanas mediante la adopción masiva de códigos QR a través de plataformas como WeChat Pay y Alipay. Al igual que la ley mexicana, obligó a comercios, puestos de calle y servicios públicos a integrarse a los ecosistemas de cobro digital.
India (Plataforma UPI): En 2016, India ejecutó un proceso drástico de desmonetización retirando billetes de alta denominación para combatir la economía informal y la evasión fiscal. Paralelamente creó **UPI (Unified Payments Interface)**, un sistema estatal de transferencias en tiempo real y costo cero para pequeñas transacciones, similar al CoDi/DiMo del Banco de México o a la infraestructura que respalda la nueva ley.
El modelo de desmonetización en América Latina: Brasil y Uruguay
Brasil (Sistema Pix): Es el referente más cercano en América Latina. Creado por el Banco Central de Brasil, Pix redujo drásticamente el uso de efectivo en solo dos años mediante transferencias inmediatas sin comisión para el usuario final. El éxito de Pix sirvió de base metodológica para los marcos regulatorios de la región.
Uruguay (Ley de Inclusión Financiera): En 2014 aprobó una ley que fijó topes máximos para pagos en efectivo en transacciones de alto valor (como inmuebles o vehículos) y obligó al pago de salarios y trámites públicos mediante cuentas bancarias o instrumentos electrónicos.
Diferencias clave del modelo mexicano
Aunque se inspira en estas iniciativas internacionales, la ley aprobada por el Senado mexicano contempla puntos específicos para el contexto local:
1. Excepciones por infraestructura: A diferencia de modelos como el sueco, la ley mexicana mantiene cláusulas de salvaguarda para zonas sin conectividad o en casos de fallas operativas, reconociendo la brecha digital y geográfica del país.
2. Uso de identificación oficial integrada: La inclusión de la CURP Digital y el Expediente Digital Ciudadano busca reducir la burocracia bancaria para que personas no bancarizadas abran cuentas digitales al instante.
3. Mecanismo gradual por sectores: La Secretaría de Hacienda determinará calendarios por ramo económico para evitar el impacto inmediato en el pequeño comercio (PyMEs).